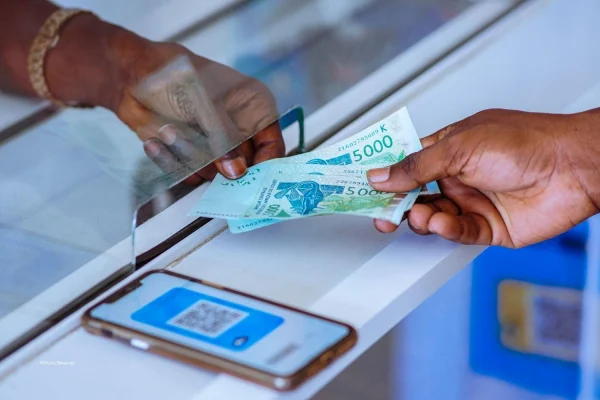
Au Togo, les portefeuilles électroniques ne se limitent plus à de simples comptes ouverts sur les plateformes de paiement. Une part importante d’entre eux enregistre des transactions régulières. En 2025, le pays affiche un taux d’activité de 54,48 %, le deuxième plus élevé de l’Union économique et monétaire ouest-africaine (Uemoa), bien au-dessus de la moyenne régionale. Un indicateur qui montre l’ancrage progressif du mobile money dans les pratiques financières des populations.
Le Togo confirme sa place parmi les pays de l’Uemoa où les portefeuilles électroniques sont les plus activement utilisés. Sur les 10,45 millions de comptes recensés en 2025, près de 5,69 millions ont été considérés comme actifs. Le taux d’activité s’établit ainsi à 54,48 %, contre une moyenne régionale de 32,56 %. Le pays dépasse le niveau observé dans la plupart des États membres et se classe au 2ème rang communautaire, derrière la Guinée-Bissau, qui affiche 60,67 %. Il devance notamment le Burkina Faso, dont le taux atteint 50,36 %.
Cet écart avec la moyenne de l’Union prouve une utilisation relativement soutenue des services de monnaie électronique au Togo. Il ne suffit plus de disposer d’un portefeuille : encore faut-il s’en servir. C’est précisément ce que mesure le taux d’activité.
Des comptes actifs, au-delà des simples inscriptions
Selon la définition retenue par la Banque centrale des États de l’Afrique de l’Ouest (Bceao), un compte est considéré comme actif lorsqu’il a enregistré au moins une transaction au cours des 90 derniers jours. Ce critère permet de distinguer les portefeuilles réellement utilisés de ceux qui ont simplement été ouverts, sans activité récente.
La nuance est importante pour apprécier la portée de ces statistiques. Les 5,69 millions de comptes actifs ne représentent pas nécessairement autant de personnes utilisatrices. Un même client peut en effet détenir plusieurs portefeuilles auprès de différents prestataires. Les données renseignent donc sur l’intensité d’utilisation des comptes, et non sur le nombre exact de personnes ayant recours à ces services.
La position du Togo reste néanmoins remarquable à l’échelle communautaire. Le pays concentre 6,14 % de l’ensemble des comptes actifs de l’Uemoa, alors qu’il représente 3,67 % des comptes ouverts dans l’Union. Cette différence souligne une présence relativement plus importante du Togo dans les usages effectifs que dans le volume total des portefeuilles recensés.
Les transferts entre particuliers au cœur des usages
Au-delà du nombre de comptes actifs, les opérations réalisées donnent un aperçu des habitudes financières des utilisateurs. Les transferts de personne à personne occupent une place importante dans le paysage de la monnaie électronique au Togo. En 2025, leur valeur atteint 1 258,8 milliards de francs CFA, pour un total de 73,4 millions d’opérations.
Ces chiffres signalent le rôle des portefeuilles électroniques dans les échanges quotidiens entre particuliers. Ils facilitent notamment l’envoi et la réception d’argent, y compris à distance, et offrent une solution pratique pour effectuer des paiements ou apporter un soutien financier à des proches. Leur utilisation contribue ainsi à fluidifier les transactions et à réduire certaines contraintes liées à la circulation de l’argent liquide.
Dans le détail, les transferts entre comptes bancaires de particuliers et portefeuilles électroniques représentent 207,1 milliards de francs CFA, répartis sur 2,32 millions de transactions. Ces mouvements mettent en évidence les passerelles qui se développent entre les services bancaires classiques et les solutions de paiement mobile. Ils témoignent d’une complémentarité croissante entre différents instruments financiers, au bénéfice des utilisateurs.
Un levier pour approfondir l’inclusion financière
Le taux d’activité de 54,48 % constitue un signal encourageant pour l’inclusion financière au Togo. Il indique qu’une proportion importante des portefeuilles ouverts ne reste pas inactive et participe effectivement aux échanges économiques. Pour les ménages, les petits commerçants et les acteurs du secteur informel, ces services peuvent faciliter les transferts d’argent, les paiements et l’accès à des opérations financières sans nécessiter systématiquement un déplacement vers une agence bancaire.
Le défi consiste désormais à consolider cette dynamique, en élargissant l’accès aux services, en renforçant la confiance des utilisateurs et en favorisant des usages plus diversifiés. La sécurité des transactions, la transparence des frais et la disponibilité des services dans les localités éloignées demeurent notamment des enjeux importants.